 人工生成
McGrinsey-Ratio:市盈率奖励了错误的人
市值除以自己赚取的成长资本。在一张纸条上推导出来,在教科书里重新发现,因此更要使用。
McGrinsey-Ratio是市值除以企业自己赚取的、可再投资的成长资本,简称MC除以G。 它源于一个简单的观察:市盈率惩罚每一家把钱持续投入增长的公司,奖励每一家把钱闲置的公司。谁要是像即时战略游戏那样思考,马上就看出这是反的。这个指标不是我们发明的:它的官方名称是Price-to-Cash-Flow。我们还是叫它McGrinsey Ratio,因为我们把它放在中心并继续打磨。这份报告推导它,展示它从哪来,我们自己的贡献在哪,并用SpaceXAI来计算。它保持开放,会随着每个新认识补充。
两家一模一样的公司。一家扩建,另一家囤积。市盈率赞美囤积的那家。
市盈率用股价除以净利润。净利润是扣除所有费用后剩下的:工资、研发、营销、利息和税之后。
问题正好在这里。谁在同一年把利润又花出去,花在开发者、研发、新市场上,年底就没有利润。市盈率变成无穷大或负数。谁把同样的利润简单闲置,看起来就很棒。
在即时战略游戏里,这就是坐在原料仓库上什么都不建的玩家。在表格里他看起来很出色,直到邻居带着三十个单位过来。
两家都做100 Mio.营收和50 Mio.毛利。公司A把一切投入增长,公司B什么都不投。两家都被估值1 Mrd。
| A:扩建 | B: 囤积 | |
|---|---|---|
| 销售额 | 100 Mio. | 100 Mio. |
| 毛利 | 50 Mio. | 50 Mio. |
| 其中再投资 | 50 Mio. | 0 |
| 净利润 | 0 | 50 Mio. |
| 市盈率 | 无法计算 | 20 |
| MC/G | 20 | 20 |
自己的计算示例,有意对称选择。市盈率看到两家完全不同的公司。本报告的指标看到两台一模一样的机器,它们只是在使用上有所不同。
从销售额到净利润,六个阶段会流失。有趣的数字在中间,不在下面。
每个指标在同一级联的不同位置切入。谁知道一个数字在哪里被截取,也就知道它隐瞒了什么。
一家假想公司的示例数字,以百万计。条形长度是各自剩余的金额,黄色标记显示哪个指标在这里切入。
用四舍五入数字的自有计算示例,不是真实公司。顺序和切入点具有普遍性。来自级联的口诀:经营现金流等于自由现金流加投资。
一台2020年的MacBook今天还能用。一台2020年的廉价Windows电脑是电子垃圾。在会计上两者价值相同。
折旧把购置成本分摊到假定的使用年限上。它不反映市场价值,它遵循一张表。电脑线性三年,机器八到十年,与设备实际还值多少无关。
背后的道理是:谁买一台能用十年的机器,就不该把成本记在一年里,否则购买那年看起来灾难性,后面九年看起来很棒。会计把这叫做费用与收益的配比。
这种秩序的代价:净利润包含一个没人测量过的数字。正因如此,本报告中的指标用现金流来算,折旧在那里又被剔除掉。
两台电脑,都花2.000欧元买的,都线性按三年折旧。细线是账面价值,粗线是合理的转售价值。
两条价值曲线是用于说明的合理假设,不是测量。有据可查的只有虚线:线性折旧,对两台设备走势相同,三年后到零,而其中一台设备还能卖。
名字里写的是价值。实际指的是价格。
Enterprise Value 是市值加金融债务减现金余额。它回答的问题是,今天有人要拿出多少钱才能把整家公司买下来。债务他一并承担,账户上的钱他一并得到。
这是一个价格。这个价格是否等于价值,才是真正的问题,而它不在这个数字里。更贴切的名字会是 Enterprise Price。
这种区分支撑着整个方法。市场给出价格。价值你必须自己估计。只有从两者之间的差距里才会产生决策。
该指标是在一张纸条上开发出来的。它在教科书中已经存在了几十年。
如果把经营性现金流代入G,也就是投资前来自日常业务的资金,这个指标就已经有了一个名字: Price-to-Cash-Flow,德语是Kurs-Cashflow-Verhältnis。市值除以经营性现金流,完全相同的计算。
它最重要的优势写在每本教科书里,并且与上面的推导一致:它剔除了非现金项目,首先是折旧,因此比市盈率更难粉饰。
如果还想考虑债务,就用Enterprise Value代替市值,得到EV对经营性现金流。两者在常见的股票筛选器中都有现成的列。
| 自己的版本 | 官方名称 | 区别 |
|---|---|---|
| MC/G 使用经营性现金流 | Price-to-Cash-Flow (KCV) | 相同 |
| MC/G 计入债务计算 | EV / Operating Cash Flow | 相同 |
| MC/G 在所有投资之后 | Price-to-Free-Cash-Flow | 更严格,衡量的是剩余而非力量 |
| MC/G 仅在重置投资之后 | Owner Earnings (Buffett) | 最接近意图,最难衡量 |
因此自己在这件事上的贡献很小却仍然有价值:推导来自“到底哪个数字真正衡量这家公司的力量”这个问题而不是来自表格,还有这个词 self-earned. 借来的钱同样产生自由现金流,但不产生增长力。
为什么我们仍然叫它McGrinsey Ratio
这个算法早就存在了,这是更好的消息。一个虽然每个投资者都可能需要却不出现在任何教科书里的指标,会成为不信任的理由。因此官方名称在每篇文本里都写在旁边。
1986年一位投资者在他的年度信中写道,报告利润是错误的数字。他称自己的为Owner Earnings。
沃伦·巴菲特的定义:报告利润加上折旧和其他非现金项目,减去为保持竞争地位和产量所必需的那些投资。如果营运资本需求因此上升,也要一并减去。
核心是同一个想法:只有重置投资才是成本。增长投资是自愿的决定。巴菲特减去重置投资,McGrinsey-Ratio通常把它们留在里面,因为在实践中它们的界限是靠猜的。
杰夫·贝索斯在1997年他的第一封股东信中写下了实际后果:如果必须在资产负债表的样子和未来现金流的现值之间做选择,亚马逊会选 "the cash flows". 九年才等到第一个年度利润,中间还有2000年股价下跌90%。
我们试用这个指标的第一家公司得到187。
2026年8月14日市值1,85万亿美元,截至2026年6月30日止十二个月经营现金流9,9亿美元。由此得出187年自身增长力,已包含在价格中。
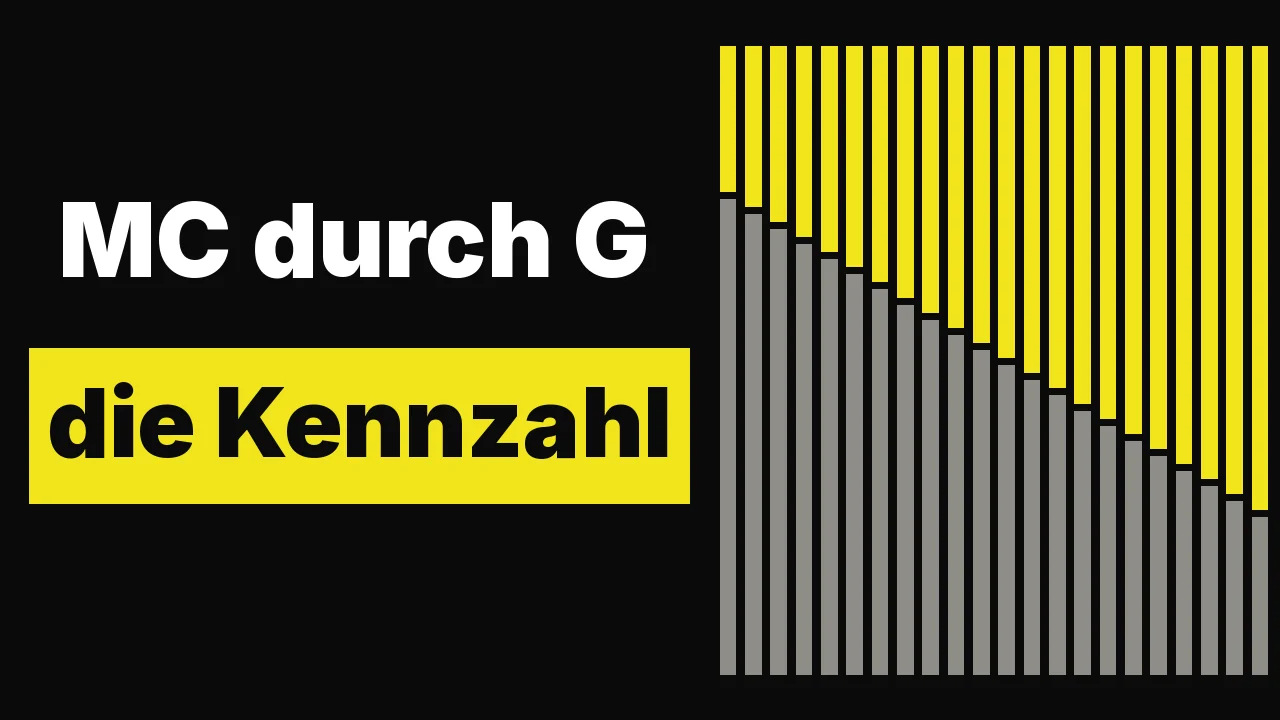
比较文献中作为参考给出的数值。所有柱状图显示同一指标:市值除以经营现金流。
上面两个数值是文献中的参考标记,不是对某家特定公司的测量。租赁合同的计算详见 SpaceXAI:187年增长资本.
本节在增长。这是我们当前计算所依据的版本。
方法论在这里维护,应用发生在各自的公司报告中。如果有变化,会先在这里改,并带日期。这样就能追溯为什么今天的数字和三个月前的对不上。
接下来要细化的内容
四个地方,这个指标会把你引入歧途。
什么是有证据的,什么是算出来的,什么仍是思维模型。
| 说法 | 篮子 | 来源 |
|---|---|---|
| Price-to-Cash-Flow = 市值 ÷ 经营性现金流 | 事实 | Corporate Finance Institute, Wikipedia, Wall Street Prep |
| P/CF剔除非现金项目,比市盈率更难粉饰 | 事实 | Wall Street Prep, Corporate Finance Institute |
| 经营性现金流 = 自由现金流 + 投资 | 事实 | 现金流量表的定义 |
| Buffett的Owner Earnings,1986年的定义 | 事实 | 1986年股东信,相关二手文献 |
| Bezos选择现金流而非资产负债表外观,1997年股东信 | 事实 | Amazon股东信1997,引自多个来源 |
| Amazon花了九年才实现首次年度盈利 | 事实 | 公司历史 |
| 这个指标不是McGrinsey的发明 | 事实 | Price-to-Cash-Flow,几十年来的标准。我们只是给它起了个自己的名字。 |
| SpaceXAI: MC/G = 187 | 自己的计算 | 1.850 ÷ 9,9,两个值都有依据 |
| 数值在10左右算便宜,在20左右算贵 | 来自文献的参考 | 没有硬性界限,取决于行业 |
| 图03中的两条价值曲线 | 图示 | 合理的假设,明确不是测量 |
| 图01中的示例公司A和B,图02中的级联 | 自己的计算示例 | 有意对称选择 |
| “Enterprise Value是错误的名称” | 自己的立场 | 有依据,但是关于术语的一种看法 |
| “再投资比囤积更好” | 带条件的思维模型 | 仅在投入资本有足够回报时成立 |
本报告不是投资建议。它描述一个思维工具,并说明它在哪里结束。
- Corporate Finance Institute: Price-to-Cash-Flow Ratio定义和公式:市值除以经营现金流,以及与市盈率的对比。https://corporatefinanceinstitute.com/resources/valuation/price-to-cash-flow-ratio/
- Wall Street Prep: Price to Cash Flow (P/CF Ratio)为什么该指标在高折旧情况下比市盈率更可靠。https://www.wallstreetprep.com/knowledge/price-to-cash-flow-ratio/
- Wikipedia: Price-to-cash flow ratio简短定义以及通常按最近四个季度计算的方法。https://en.wikipedia.org/wiki/Price-to-cash_flow_ratio
- Old School Value: Owner Earnings GuideBuffett 1986年定义的原文,以及与自由现金流的区别。https://www.oldschoolvalue.com/stock-valuation/what-is-owner-earnings/
- Amazon: 1997年股东信 (SEC档案)Bezos将现金流置于报表观感之上的那段。在SEC档案中作为2004年信函的附件存放。https://www.sec.gov/Archives/edgar/data/1018724/000119312505070440/dex991.htm
- stockanalysis.com: SPCX现金流量表经营性现金流为9,9 Mrd. Dollar,对应截至30.06.2026的十二个月,是第07节计算的基础。https://stockanalysis.com/stocks/spcx/financials/cash-flow-statement/
- McGrinsey Research: SpaceXAI, 187年增长资本将该指标完整应用于一家公司,包含分部、合同和情景。https://mcgrinsey.com/magazin/spacexai-bewertung-187-jahre/
调研截止:2026年8月15日。该指标本身是在一张纸条上产生的,相关证据是事后查找的。过程属于事情本身。